


親から不動産を相続する可能性がある場合、相続後に売却するとどのような税金がかかるのか気になるという方もいるのではないでしょうか。
相続した不動産は早めに売却すると、税金を控除できる特例を使用することができます。
この記事では、相続した不動産を売却する時に税金と、売却時に受けられる3つの特例を紹介します。相続前に知識を身につけておきたい方は、ぜひ参考にしてください。
相続した不動産を売却する時にかかる税金

不動産相続時に発生する税金は、相続税だけではありません。はじめに、相続から売却までに発生する税金を紹介します。
相続税
相続税は不動産だけではなく、亡くなった方から相続したすべての財産に課税されます。ただし、遺産の課税価格が以下の基礎控除を超える場合に発生するものとなります。
- 相続財産-3,000万円+(600万円×法定相続人の数)=課税対象
基礎控除額は非課税となるため、上記計算式で0以下になるようであれば相続税の申告は不要です。また、相続税は、相続発生の翌日から10カ月以内に申告・納付する必要があります。
登録免許税
相続で不動産を取得した場合、所有権を相続人に変更する必要があり、以下の計算方法によって登録免許税がかかります。
- 固定資産税評価額×0.4%=課税対象
固定資産税評価額は、毎年市区町村から送られてくる固定資産税の納税通知か、市役所などで固定資産税評価証明書を取得することで確認できます。
なお、不動産の登記は自分で行うこともできますが、必要書類が多く複雑であることから、司法書士に依頼する方も多いです。司法書士に依頼する場合、5~10万円程の手数料がかかるのが一般的です。
印紙税
印紙税は、契約書や領収書などにかかる税金で、相続した不動産を売却する際の売買契約書に対して課税されます。以下は、印紙税の税額を一部抜粋したものです。
| 売買金額 | 印紙税額 | 軽減税額 |
| 10万円超50万円以下 | 400円 | 200円 |
| 50万円超100万円以下 | 1,000円 | 500円 |
| 100万円超500万円以下 | 2,000円 | 1,000円 |
| 500万円超え1,000万円以下 | 1万円 | 5,000円 |
| 1,000万円超5,000万円以下 | 2万円 | 1万円 |
| 5,000万円超1億円以下 | 6万円 | 3万円 |
| 1億円超5億円以下 | 10万円 | 6万円 |
2024年3月31日まで、不動産売買契約書に課せられる印紙税が軽減されています。詳しくは、国税庁が発表している資料をご覧ください。
譲渡所得税
不動産を売却して得た利益を「譲渡利益」と言い、その譲渡利益に対して課せられる所得税が、譲渡所得税です。譲渡所得税は、売却した年の翌年に確定申告をして納税することになります。
譲渡所得と譲渡所得税は以下の計算式で求めます。
▼譲渡所得
- 譲渡収入金額-(取得費-譲渡費用)=譲渡所得
▼譲渡所得税の税率
- 所有期間5年以下(短期譲渡所得)……譲渡所得の30%
- 所有期間が5年超(長期譲渡所得)……譲渡所得の15%
取得費は、不動産を購入した際の購入代金から仲介手数料や登記費用などを差し引いた数字です。
親の代より前に購入している場合などは、取得費が不明であるケースも多いため、その場合は譲渡価格の5%が取得費として計算されます。
住民税
住民税は、譲渡所得に対して課税される税金で、譲渡所得と同様に不動産をどの程度所有していたかによって変わります。
▼住民税の税率
- 所有期間が5年以下(短期譲渡所得)……譲渡所得の9%
- 所有期間が5年超(長期譲渡所得)……譲渡所得の5%
住民税は、譲渡所得申告後に納付書が送付されるため、指定の金融機関で支払います。
市町村によって異なりますが、一般的には6月、8月、10月、翌1月と4期に分けて納付するか、一括で納付するかどちらかを選択できます。
復興特別所得税
復興特別所得税は、譲渡所得に対して2.1%の税率が加算されるものです。東日本大震災の復興に向けての財源を確保するため、2037年まで支払う必要があります。
相続した不動産をすぐに売却すると受けられる特例

ここからは、相続した不動産を売却した時に受けられる特例を紹介します。
相続財産を譲渡した場合の取得費の特例
この特例は、前述した譲渡所得の取得費に相続税を含めることができる制度です。取得費に相続税を加算するには、以下の要件をすべて満たす必要があります。
- 相続や遺贈によって財産を取得した者である
- その財産を取得した者に相続税が課税されている
- その財産を相続開始の翌日から相続税の申告期限の翌日以後、3年を経過する日までに譲渡している
取得費の特例は、相続税が課税されている人でなければ受けられません。また、利用するには3年以内に不動産を譲渡する必要があり、期限を過ぎてからの申請はできません。
取得費に加算できる相続税の額は、以下の計算式を参考にしてみてください。
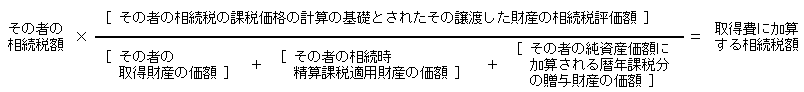
出典元:国税庁
詳しくは、国税庁のホームページに記載されています。
相続した空き家を売却したときの3,000万円控除
相続した空き家を売却すると、以下の条件を満たすことで3,000万円の特別控除を利用できます。
- 昭和56年5月31日以前に建築されている
- 区分所有建物登記がされている建物でない
- 相続開始の直前において被相続人以外に居住していた人がいない
これらの要件を満たしている場合、以下の計算によって控除が受けられます。
▼空き家の控除計算式
- 譲渡収入金額-(取得費+譲渡費用)-特別控除額3,000万円=譲渡所得
不動産を売却した代金が3,000万円以下であれば、特別控除を利用するだけで譲渡所得がマイナスになり、所得税や住民税が課税されなくなります。
詳しくは、国税庁のホームページをご覧ください。
相続したマイホームを売却したときの3,000万円控除
相続した不動産が相続人が居住している家だった場合、マイホームを売却したときの3,000万円控除が受けられます。
特例の適用を受けるためには、「自分が住んでいる家屋を売るか、家屋とともにその敷地や借地権を売ること。なお、以前に住んでいた家屋や敷地等の場合には、住まなくなった日から3年を経過する日の属する年の12月31日までに売ること」といった内容をはじめとした、細かい条件が設けられています。
▼マイホームの控除計算式
- 譲渡収入金額-(取得費+譲渡費用)-特別控除額3,000万円=譲渡所得
こちらも前項の空き家を売却したケースと同様に、売買価格が3,000万円以下であれば課税対象から除外されるという制度です。
詳しくは、国税庁のホームページをご覧ください。
まとめ
相続した不動産は多くの税金が課税されるため、相続後どのように管理するかが重要です。タイミングを逃してしまうと特例が使用できず、売却したにもかかわらず税金を支払わなければいけません。
相続税の対策だけではなく、売却したあとに税金が課せられることや、国が用意している特例があることを把握しておくようにしましょう。
これから相続する不動産がある方は、ぜひこの記事を税金対策にお役立てください。


